

現役大手不動産会社 経営企画職
すけさん
■宅地建物取引士・FP2級
■住まいの窓口/おうちキャンバスへの独自取材・相談経験あり
■スーモカウンター/家づくりのとびらへの相談経験あり
住宅ローンの審査に落ちた。その一報を受け取った瞬間、頭が真っ白になり、これまでの計画がすべて崩れ去ったように感じますよね。「自分たちの何が悪かったんだろう」「もうマイホームは諦めるしかないのか…」そんな絶望感に苛まれているかもしれません。
ですが、どうか心を落ち着けてください。住宅ローンの審査に落ちることは、決して珍しいことではありません。そして、これはあなたの人生の失敗などではなく、むしろ「家計の健康状態」をプロと見直す絶好のチャンスなのです。
この記事では、審査に落ちた本当の理由を突き止め、絶望を希望に変えるための具体的な次の一手を解説します。焦って間違った行動を取る前に、まずはこの記事を読んで、正しい知識で自己防衛しましょう。
「住宅ローンに落ちた…」もう家は買えない?その絶望、まだ早いです
審査に落ちた直後は、不安と焦りで冷静な判断が難しくなります。しかし、今こそ深呼吸をして、現状を正しく認識することが重要です。
審査落ちは『あなただけ』じゃない!まずは心を落ち着けよう
まず知っておいてほしいのは、住宅ローンの審査に落ちる方は、あなたが思っている以上に多いということです。金融機関の審査基準は年々厳しくなっており、少しの懸念点でも承認が見送られるケースは多々あります。
「自分だけがダメだったんだ」と自己肯定感を下げる必要は全くありません。大切なのは、なぜ落ちたのかという「原因」を客観的に分析し、次の一手に繋げることです。
焦りは禁物!今、絶対にとってはいけないNG行動とは?
審査に落ちて一番やってはいけないのが、原因がわからないまま、手当たり次第に他の金融機関へ申し込みを繰り返すことです。これは「申し込みブラック」と呼ばれる状態に陥るリスクがあり、状況をさらに悪化させる可能性があります。

ローンの申し込み履歴は、信用情報機関に6ヶ月間記録されます。短期間に複数の申し込みがあると、金融機関から「よほどお金に困っているのでは?」と警戒され、本来なら通るはずの審査も通らなくなってしまうのです。
これは失敗じゃない。『家計の健康診断』のチャンスです
今回の審査落ちは、いわば「今の家計のままでは、将来の返済にリスクがありますよ」という金融機関からの警告サインです。見方を変えれば、家計の弱点に気づき、より安全な資金計画を立て直すための最高の機会を与えられたとも言えます。
このタイミングで家計全体を見直し、専門家の助けを借りて万全の体制を整えることで、以前よりもっと良い条件で、かつ安心して返済できるローンを組める可能性が高まります。
【チェックリスト付】あなたが審査に落ちた本当の理由、9割はここに隠れている
金融機関は審査に落ちた理由を具体的に教えてくれません。しかし、原因のほとんどはこれから挙げる9つの項目のいずれかに当てはまります。自分自身の状況と照らし合わせながら、冷静にチェックしてみてください。
【信用情報】過去の延滞や多重債務はありませんか?
最も多い原因が、個人の信用情報に関する問題です。クレジットカードの支払いや、意外と見落としがちなスマートフォンの分割払いの延滞も、信用情報にはしっかりと記録されています。過去5年以内に延滞の記録があると、審査は非常に厳しくなります。
【健康状態】団体信用生命保険(団信)の壁
住宅ローンを組むには、原則として団体信用生命保険(団信)への加入が必須です。過去の病歴や現在の健康状態によっては、この団信に加入できず、結果としてローンが組めないケースがあります。
【勤務状況】勤続年数、雇用形態、会社の業績
金融機関は「安定した返済が継続できるか」を見ています。勤続年数が短い(特に1年未満)、契約社員や自営業である、勤務先の業績が不安定といった点は、審査においてマイナスに働くことがあります。
【返済負担率】年収に対して借入額が大きすぎませんか?
返済負担率とは、年収に占めるすべてのローンの年間返済額の割合のことです。住宅ローンだけでなく、自動車ローンやカードローン、奨学金なども含めて計算されます。この割合が高すぎると「返済能力に余裕がない」と判断されます。
【物件の価値】購入したい家の『担保評価』が低いケース
金融機関は、万が一返済が滞った場合に備え、購入する物件を担保に取ります。その物件の担保としての価値が、借入希望額に対して低いと判断された場合、審査に通らないことがあります。特に中古物件や特殊な形状の土地などは注意が必要です。
【その他】意外と見落としがちな5つのポイント
- 完済時年齢: ローン完済時の年齢が高齢(例:80歳以上)になる設定は敬遠されます。
- 自己資金の割合: 自己資金が極端に少ない、いわゆる「フルローン」は審査が厳しくなる傾向があります。
- 他のローン状況: カードローンやリボ払いの残高が多いと、計画性がないと見なされることがあります。
- 申込書の不備: 記載内容に誤りや虚偽があると、信用を失い審査に落ちます。
- 金融機関との相性: 金融機関ごとに得意な顧客層や物件があり、単純に相性が合わなかったというケースもあります。
危険信号!不動産会社や銀行の「次がありますよ」を鵜呑みにしてはいけないワケ
審査に落ちたことを伝えると、不動産会社や銀行の担当者は「大丈夫です、次はここに申し込みましょう!」とすぐに次の提案をしてくるかもしれません。しかし、その言葉を無条件に信じるのは非常に危険です。
彼らは『家を売る/ローンを貸す』プロであり、あなたの家計を守るプロではない
大前提として、彼らの目的は「契約を取ること」です。あなたの35年間の家計の安定や、将来のライフプランまでを親身に考えてくれるわけではありません。彼らの提案は、あくまで彼らの利益目標を達成するための手段である可能性を忘れてはいけません。
『申し込みブラック』という、後戻りできない最悪のシナリオ
先述の通り、原因分析をしないまま申し込みを繰り返すと「申し込みブラック」状態に陥ります。一度この状態になると、本来なら通るはずだった審査も通らなくなり、マイホーム購入の道が半年以上閉ざされてしまうという最悪のシナリオに繋がりかねません。
『通ればどこでも良い』が、将来の数百万円の損失に繋がる
焦りから「とにかく通るところならどこでもいい」という思考に陥りがちですが、これが最も危険です。審査基準が緩い金融機関は、その分金利が高く設定されていることがほとんど。目先の審査通過と引き換えに、総返済額で数百万円単位の損失を被ることになるのです。

審査落ちを『最強の好機』に変える、たった一つの自己防衛策とは?
では、どうすればこの絶望的な状況を打開し、安全にマイホームを手に入れることができるのでしょうか。その答えは、利害関係のない「中立なファイナンシャルプランナー(FP)」に相談することです。
あなたの唯一の味方、『中立なファイナンシャルプランナー(FP)』とは?
FPは、お金に関する幅広い知識を持つ専門家です。特に住宅ローンに強いFPは、あなたの家計状況やライフプラン全体を俯瞰し、最適な資金計画を立てるプロフェッショナルです。
不動産会社や銀行とFPの『決定的な違い』
彼らとの決定的な違いは、その「中立性」にあります。FPは特定の金融商品を売ることを目的としていません。そのため、完全にあなたの立場に立ち、「どの金融機関の、どのローンがあなたにとって最も有利か」を客観的にアドバイスしてくれます。
審査落ちの原因を特定し、最適な再挑戦プランを立てるプロの技術
経験豊富なFPは、あなたの状況をヒアリングするだけで、審査に落ちた原因を高い精度で特定できます。そして、信用情報の改善策、家計の見直し、そしてあなたの状況に最適な金融機関の選定まで、具体的な再挑戦プランを一緒に立ててくれるのです。
審査落ちという出来事は、家計の弱点に気づき、FPというプロの武器を手に入れるための最高の機会だった。後から振り返って、そう思える日が必ず来ます。
FPが断言!『通るローン』と『無理なく払えるローン』は全くの別物です
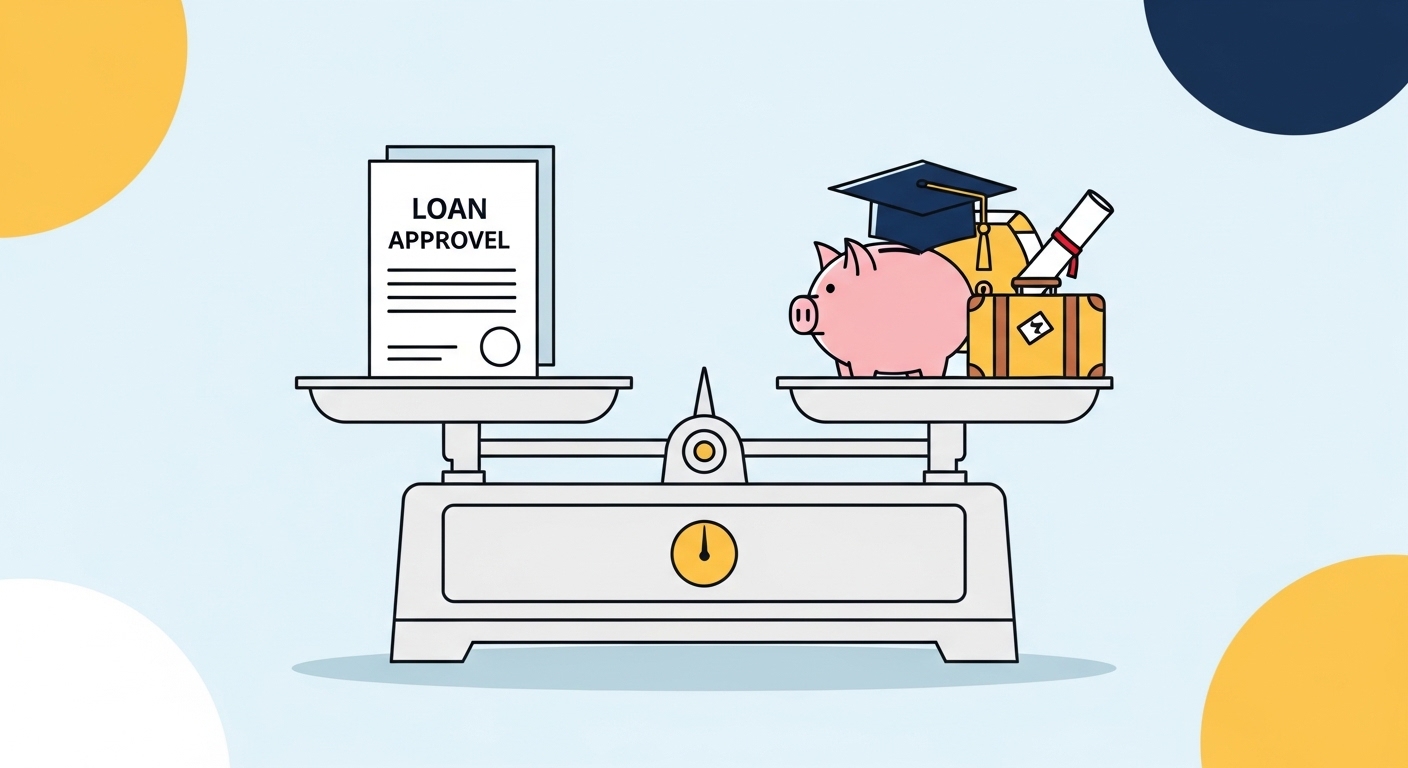
多くの人が勘違いしていますが、銀行が「貸してくれる金額」と、あなたが「無理なく返せる金額」は全く違います。この違いを理解しないままローンを組むと、10年後に家計が破綻するリスクがあります。
銀行が貸してくれる金額 ≠ あなたが『借りていい』金額
銀行の審査は、あくまで「現時点での返済能力」しか見ていません。将来の子供の教育費の増加や、不測の事態(病気や失業など)までは考慮してくれません。銀行が提示する借入可能額の上限ギリギリでローンを組むのは、非常に危険な行為です。
見えないコスト:教育費、老後資金…10年後に破綻する家計の罠
マイホーム購入後も、人生には様々なお金がかかります。子供の進学、車の買い替え、家族旅行、そして自分たちの老後資金。目先のローン返済だけを考えていると、これらのライフイベントに対応できなくなり、「家のために何もできない」という本末転倒な事態に陥ります。
プロは『ライフプラン全体』から逆算して安全な借入額を算出する
FPは、あなたの将来の夢や計画(ライフプラン)をヒアリングし、そこから逆算して「本当に安全な借入額」を算出します。これは、銀行の機械的な審査では決してできない、専門家ならではの価値です。
【シミュレーション】専門家に相談しないと、あなたは将来いくら損をするのか?
「FPに相談するのは大げさでは?」と思うかもしれません。しかし、その判断が将来、数百万円単位の損失に繋がることを具体的な数字で見ていきましょう。
ケース1:金利が0.5%違うだけで、総返済額は車一台分変わる
例えば3,500万円を35年ローンで借りる場合、金利が年1.5%と年1.0%では、総返済額にどれくらいの差が出ると思いますか?
答えは、約340万円です。FPに相談し、数ある金融機関の中からあなたにとって最も有利な0.5%低い金利のローンを見つけるだけで、高級車一台分のお金が浮く計算になります。この差を知らずに、不動産会社に勧められるがままローンを組むことがどれだけ恐ろしいことか、お分かりいただけるでしょうか。
ケース2:知らなきゃ損する『団信』の選び方と保険料の差
団体信用生命保険(団信)には、基本的な保障に加えて「がん保障」や「三大疾病保障」などの特約を付けられるものがあります。金融機関によって保障内容や上乗せされる金利(保険料)はバラバラ。最適な団信を選ぶだけで、手厚い保障をより安く手に入れられ、生涯の安心感が大きく変わります。
時間と労力も節約。最適な金融機関をリストアップしてくれる価値
何十、何百とある金融機関の中から、自分の状況に合ったローンを探し出すのは至難の業です。FPは、あなたの状況に最適な金融機関を数社リストアップしてくれるため、無駄な時間と労力を大幅に削減できます。これもまた、お金には換えがたい大きな価値です。
【無料】で家計を守る。専門家を味方につけて、万全の体制で再挑戦しよう
ここまで読んで、「専門家への相談は費用が高そう…」と不安に思った方もいるかもしれません。しかし、質の高いFP相談を無料で受けることができるサービスが存在します。
なぜ、質の高いFP相談が『無料』で受けられるのか?
無料相談サービスの多くは、ユーザーがそのFPを通じて住宅ローンを契約した場合に、提携している金融機関から手数料を受け取ることで運営されています。そのため、相談者であるあなたが費用を負担する必要は一切ありません。これは、レストラン予約サイトなどと同じビジネスモデルなので、怪しいものではないのでご安心ください。
無料相談で得られることリスト(家計診断、改善提案、銀行選定…)
無料相談では、主に以下のようなサービスを受けられます。
- 審査落ちした原因の客観的な分析
- 家計全体のキャッシュフロー診断と改善提案
- ライフプランに基づいた安全な借入可能額の算出
- あなたの状況に最適な金融機関のリストアップと比較
- 再審査に向けた具体的なアクションプランの作成
今、行動することが未来の資産を守る『最強の自己防衛投資』です
住宅ローンの審査落ちは、決して終わりではありません。むしろ、より良い未来を手に入れるためのスタートラインです。無知のまま進んで将来数百万円の損をするリスクを考えれば、このタイミングで専門家の知識を無料で手に入れることは、未来の資産を守るための最も賢く、合理的な自己防衛投資と言えます。
手遅れになって後悔する前に、まずは一歩を踏み出し、専門家を味方につけて万全の体制で再挑戦の準備を始めましょう。
\ 完全無料でプロのアドバイスが貰える! /