

現役大手不動産会社 経営企画職
すけさん
■宅地建物取引士・FP2級
■住まいの窓口/おうちキャンバスへの独自取材・相談経験あり
■スーモカウンター/家づくりのとびらへの相談経験あり
「住宅ローンの審査に落ちた…。もう、夢のマイホームは諦めるしかないのか…」
審査結果を前に、頭が真っ白になり、家族にどう説明すればいいか分からず、一人で抱え込んでいませんか?
その絶望的な気持ち、痛いほど分かります。しかし、ここで焦って間違った行動を取ると、本来払う必要のなかった数百万円を失ったり、将来の選択肢を永久に狭めてしまうことになりかねません。
この記事では、審査落ちを「将来の家計破綻を防ぐチャンス」と捉え、利害関係のない専門家と安全な資金計画を立て直す、最強の自己防衛策を解説します。
住宅ローン審査に落ちた…もう家は買えない?絶望するのはまだ早い
住宅ローンの審査に落ちると、「自分に何か問題があったのか」「家族に申し訳ない」と、自分を責めてしまうかもしれません。しかし、それは間違いです。
まずは、審査に落ちたのはあなただけではない、ということを知ってください。多くの人が同じ経験をしています。
 検討者さん宅建士・FP2級
「家族に申し訳ない…」一人で抱え込んでいませんか?
審査に落ちたという事実は、誰にとってもショックなものです。特に、家族の期待を感じていると、そのプレッシャーは計り知れません。
しかし、この問題を一人で抱え込み、焦って行動することだけは絶対に避けてください。それが最悪の事態を招く入り口になります。
審査落ちは『危険信号』。無理な計画による将来の破綻を防ぐチャンスです
少し視点を変えてみましょう。銀行が「ノー」と言ったのは、「今の計画のままでは、将来あなたの家計が破綻するリスクが高いですよ」という警告を発してくれた、と捉えることもできます。
つまり、審査落ちは失敗ではなく、より安全で確実なマイホーム購入計画を立て直すための、またとないチャンスなのです。この機会を活かせるかどうかで、あなたの未来は大きく変わります。
【まずは冷静に】住宅ローン審査に落ちる代表的な5つの原因
やみくもに行動する前に、まずは「なぜ審査に落ちたのか」を冷静に把握することが重要です。原因は一つとは限りませんが、主に以下の5つが挙げられます。
- 原因1:個人信用情報(クレカ延滞、スマホ割賦の遅れなど)
- 原因2:申込者の健康状態(団体信用生命保険)
- 原因3:購入希望物件の担保評価が低い
- 原因4:年収に対する返済負担率が高い
- 原因5:カードローンや自動車ローンなど、他の借入状況
原因1:個人信用情報(クレカ延滞、スマホ割賦の遅れなど)
過去にクレジットカードの支払いや、スマートフォンの分割払いを延滞した経験はありませんか?こうした金融取引の履歴は「個人信用情報」として記録されており、金融機関は必ずチェックします。自分では忘れているような小さな遅延が、原因になっているケースは少なくありません。
原因2:申込者の健康状態(団体信用生命保険)
住宅ローンを組む際は、ほとんどの場合「団体信用生命保険(団信)」への加入が必須です。これは、契約者に万が一のことがあった場合にローン残高がゼロになる保険のこと。持病や過去の病歴によっては、この団信の審査に通らず、結果的にローンが組めないことがあります。
原因3:購入希望物件の担保評価が低い
金融機関は、購入する物件を担保にお金を貸します。そのため、借入希望額に対して物件の価値(担保評価)が低いと判断されると、審査に通りにくくなります。特に、中古物件や特殊な形状の土地などは評価が低く出がちです。
原因4:年収に対する返済負担率が高い
返済負担率とは、年収に占めるすべてのローンの年間返済額の割合のことです。一般的に、この割合が30%~35%を超えると審査は厳しくなります。金融機関が「この返済額では、将来生活が苦しくなるのでは?」と判断したということです。
原因5:カードローンや自動車ローンなど、他の借入状況
住宅ローン以外に、カードローンや自動車ローン、リボ払いなどの借入はありませんか?たとえ少額でも、複数の借入があると「お金の管理ができていない人」と見なされ、審査で不利になることがあります。
審査に落ちた人が絶対にやってはいけないNG行動3選|傷口を広げるだけです
審査に落ちて焦る気持ちは分かります。しかし、その焦りからくる行動が、取り返しのつかない事態を招くことがあります。以下の3つの行動は絶対に避けてください。
NG行動1:原因を特定せず、やみくもに別の銀行へ申し込む(申し込みブラック化)
「A銀行がダメならB銀行へ」と、手当たり次第に申し込みたくなるかもしれません。しかし、これは最悪の選択です。
短期間に複数の金融機関へ申し込んだ履歴は、信用情報にすべて記録されます。金融機関側からは「よほどお金に困っているのでは?」「何か問題があるのでは?」と見られ、本来なら通るはずの審査にまで落ちてしまう「申し込みブラック」という状態に陥る危険があります。
NG行動2:不動産会社の「次がありますよ」という言葉を鵜呑みにする
不動産会社の営業担当者は、あなたが審査に落ちても「大丈夫です!提携している別の銀行を探しましょう!」と励ましてくれるでしょう。しかし、その言葉を無条件に信じるのは危険です。
彼らの目的は「家を売ること」。そのため、審査が甘いとされる金利の高いローンを勧めてくる可能性があります。その結果、総返済額が数百万単位で増えてしまうことも珍しくありません。
NG行動3:家族に内緒で、一人で問題を解決しようとする
家族に心配をかけたくない、という思いから一人で問題を抱え込んでしまうケースがあります。しかし、家づくりは家族全員のプロジェクトです。資金計画の見直しには、家族の協力や理解が不可欠。隠し事をしていると、後々もっと大きな問題に発展しかねません。
警告:不動産会社の「大丈夫、次を探しましょう!」が危険なワケ
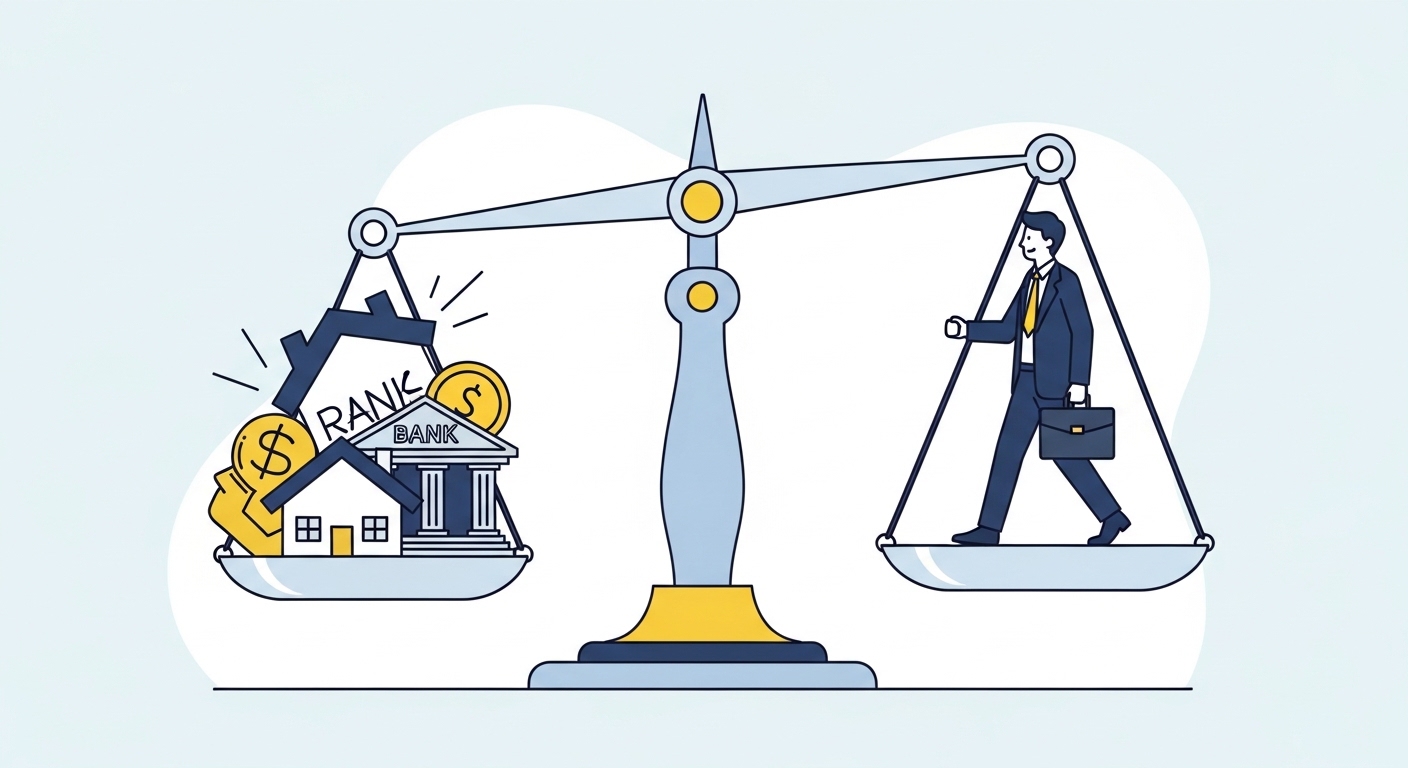
審査に落ちた後、最も頼りにしがちなのが不動産会社の営業担当者かもしれません。しかし、彼らのアドバイスには注意が必要です。なぜなら、あなたと不動産会社の間には、根本的な「利害の不一致」が存在するからです。
検討者さん宅建士・FP2級目的の違い:不動産会社は『家を売るプロ』、あなたの『家計を守るプロ』ではない
不動産会社のゴールは、あなたに家を買ってもらい、仲介手数料を得ることです。彼らは「家を売る」プロフェッショナルです。
一方、あなたのゴールは「無理のない返済計画でマイホームを手に入れ、将来にわたって家族と幸せに暮らすこと」のはず。あなたの家計を守り、人生全体を豊かにする視点は、残念ながら不動産会社にはありません。
彼らが勧める『通りやすいローン』は、総返済額が500万円増える可能性も
不動産会社が提携しているローンの中には、審査基準が比較的緩いものもあります。しかし、そうしたローンは往々にして金利が高く設定されています。
目先の「審査に通ること」だけを優先して高金利のローンを組んでしまうと、最終的な総返済額が、本来組めたはずの最適なローンに比べて300万円、500万円と増えてしまうケースも。これは、将来の教育費や老後資金を圧迫する、静かな時限爆弾です。
忘れてはいけない『ローン特約』のタイムリミットという時限爆弾
不動産の売買契約には、通常「ローン特約」が付いています。これは「もしローン審査に通らなかった場合、契約を白紙撤回でき、支払った手付金も返還される」というもの。しかし、この特約には期限があります。
不動産会社に言われるがままに時間を浪費し、期限を過ぎてしまうと、最悪の場合、契約を解除できず、支払った手付金(100万円など)が没収されてしまうリスクもあるのです。
最強の自己防衛策は『利害関係のない第三者』を味方につけること
では、どうすればいいのか。不動産会社や銀行の言いなりにならず、自分の身を守るための唯一にして最強の方法。それは、あなたと100%同じ方向を向いてくれる「利害関係のない第三者の専門家」を味方につけることです。
なぜ、FP(ファイナンシャルプランナー)への相談が唯一の突破口なのか?
その専門家とは、中立な立場のFP(ファイナンシャルプランナー)です。FPは、家やローンを売ることが目的ではありません。あなたの家計状況やライフプラン全体を分析し、「あなたが将来にわたって経済的に安定した生活を送ること」をゴールとしています。
銀行や不動産会社とは全く違う、FPの『立ち位置』とは
銀行は自社の商品(ローン)を売りたい。不動産会社は物件を売りたい。彼らはどうしても、自分たちの利益を優先した提案になりがちです。
しかし、中立なFPは特定の商品を売る必要がありません。完全にあなたの側に立ち、数ある金融機関やローン商品の中から、あなたにとって本当にベストな選択肢を客観的な視点で提案してくれます。この「立ち位置」の違いが、決定的に重要なのです。
『家計の専門医』が、審査落ちの根本原因を客観的に診断・分析
FPは、いわば「家計の専門医」です。なぜ審査に落ちたのか、信用情報、返済負担率、他の借入状況など、様々な角度から原因を診断してくれます。
そして、根本原因を解決した上で、「どの金融機関なら可能性があるか」「借入額はいくらが適正か」「今の家計をどう改善すべきか」といった、具体的で実現可能な処方箋を提示してくれます。
たった60分で未来が変わる|中立なFPと『本当に通る資金計画』を立て直そう
「専門家に相談するのはハードルが高い…」と感じるかもしれません。しかし、このまま何もしないことのリスクと、専門家に相談するメリットを天秤にかけてみてください。
無料相談でできること:原因の特定から金融機関選定まで
専門家との無料相談では、以下のようなサポートが受けられます。
- 審査落ちした根本原因の客観的な分析
- あなたの家計状況に合った、無理のない予算の再設定
- 数ある金融機関の中から、審査通過の可能性が高いローンの選定
- 今後の具体的なアクションプランの作成
【損失回避】相談しない場合の損失額 vs 相談した場合の利益
【相談しない場合のリスク】
・手付金100万円を失う
・総返済額が500万円高いローンを組んでしまう
・申し込みブラックになり、数年間ローンが組めなくなる
・最悪の場合、マイホーム自体を諦めることになる
【相談した場合の利益】
・最適なローンが見つかり、数百万円の総返済額を圧縮できる
・無理のない資金計画で、将来の家計不安がなくなる
・審査通過の可能性が格段に上がり、夢のマイホームを実現できる
今すぐ行動すべき理由|『ローン特約の期限』は待ってくれない
審査に落ちて落ち込んでいる間にも、ローン特約のタイムリミットは刻一刻と迫っています。残された時間は多くありません。
絶望の淵にいる今だからこそ、冷静な第三者の視点が必要です。正しい知識を持つ専門家を味方につけ、安全な道筋を立て直すことが、あなたの家族と資産を守る唯一の方法です。まずは一歩、踏み出してみませんか?
\ 完全無料でプロのアドバイスが貰える! /