

現役大手不動産会社 経営企画職
すけさん
■宅地建物取引士・FP2級
■住まいの窓口/おうちキャンバスへの独自取材・相談経験あり
■スーモカウンター/家づくりのとびらへの相談経験あり
住宅ローンの審査に落ちた。「頭が真っ白」「家族に申し訳ない」「もうマイホームは無理なのか…」そんな絶望感で、今、何も手につかない状態かもしれません。
その気持ち、痛いほどわかります。しかし、ここで絶対にやってはいけないのが、焦って原因分析もせずに次の銀行へ申し込むことです。それは、傷口に塩を塗るような行為で、あなたの状況をさらに悪化させるだけです。
ご安心ください。この記事では、審査落ちの本当の原因を冷静に解明し、家計破綻のリスクを回避しながらマイホームの夢を叶えるための、最も安全で合理的な「次の一手」を解説します。
住宅ローン審査に落ちた…でも大丈夫!まずは心を落ち着かせる3つのステップ
ショックで冷静な判断ができない今、まずやるべきは行動することではありません。心を落ち着かせ、現状を正しく受け止めることです。
ステップ1:自分を責めない。「あなただけ」ではありません
まず知ってほしいのは、住宅ローンの審査に落ちることは決して珍しいことではない、ということです。公的なデータはありませんが、審査通過率は100%ではなく、一定数の方が審査に落ちているのが現実です。決してあなただけが特別なわけではありません。まずは「仕方ない」と一度受け入れ、自分を責めるのをやめましょう。
ステップ2:審査落ち=人格否定ではないと理解する
銀行の審査は、あなたという人間を否定しているわけでは決してありません。彼らが見ているのは、提出された書類上のデータと、金融機関が定めた機械的な基準だけです。「今回の条件では、私たちの基準と合わなかった」という、ただそれだけの事務的な結果に過ぎません。あなたの価値とは何の関係もないことを、心に留めておいてください。
ステップ3:焦って行動する前に、この記事を最後まで読む
今一番やりがちなのが「早く次の手を探さないと!」と焦って、不動産会社に言われるがまま他の銀行に申し込んだり、予算を下げて物件を探し直したりすることです。その行動が、実は取り返しのつかない事態を招く可能性があります。まずはこの記事を最後まで読み、正しい知識を身につけることが、あなたの未来を守る最短ルートです。
なぜ?住宅ローン審査に落ちる代表的な原因7選【自己チェックリスト】
心を落ち着けたら、次にやるべきは「なぜ審査に落ちたのか」を客観的に分析することです。金融機関は通常、審査落ちの理由を教えてくれません。しかし、原因のほとんどは以下の7つのいずれかに当てはまります。自分に当てはまるものがないか、冷静にチェックしてみましょう。
- 原因1:個人信用情報(クレカ延滞、スマホ割賦の払い忘れなど)
過去にクレジットカードの支払いや、意外と見落としがちな携帯電話本体の分割払いを延滞した記録があると、審査に大きく影響します。 - 原因2:健康状態(団体信用生命保険への加入)
住宅ローンは基本的に団体信用生命保険(団信)への加入が必須です。持病や既往歴によっては、団信に加入できずローンが組めないケースがあります。 - 原因3:購入予定物件の担保評価が低い
銀行は物件を担保にお金を貸します。その物件の価値(担保評価)が借入希望額に対して低いと判断されると、審査に通りにくくなります。 - 原因4:年収に対する返済負担率が高すぎる
年収に占める年間返済額の割合(返済負担率)が、銀行の定める基準を超えているケースです。一般的に30%~35%が上限とされています。 - 原因5:勤続年数や雇用形態が基準を満たしていない
勤続年数が短い(1年未満など)、契約社員や個人事業主である、といった安定性の面で銀行の基準を満たしていない可能性があります。 - 原因6:他の借入状況(カードローン、自動車ローンなど)
カードローン、リボ払い、自動車ローン、奨学金など、他の借入額が多いと、その分返済能力が低いと見なされます。 - 原因7:提出書類の不備や申告内容との相違
単純な書類の不備や、申告した年収と証明書の金額が違うなど、基本的なミスが原因となることもあります。
【警告】審査落ち後に絶対やってはいけないNG行動3選|未来の損失が確定します
審査落ちの原因を特定する前に、焦って行動するのは絶対にやめてください。ここでは、あなたの未来に数百万円単位の損失をもたらしかねない、致命的なNG行動を3つ紹介します。
NG行動1:原因分析なしに、手当たり次第に他の銀行へ申し込む
これは最も危険な行為です。ローン審査の申し込み履歴は、信用情報機関に6ヶ月間記録されます。短期間に複数の申し込みをすると「よほどお金に困っている人」と見なされ、本来なら通るはずの審査にまで落ちてしまう「申し込みブラック」という状態に陥ります。
 検討者さん宅建士・FP2級
NG行動2:不動産会社の「提携ローンなら…」という言葉を鵜呑みにする
不動産会社は「うちの提携ローンなら通りやすいですよ」と勧めてくるかもしれません。しかし、彼らの目的はあくまで「家を売ること」です。そのローンが、あなたにとって本当にベストな条件(金利など)とは限りません。金利がわずか0.1%違うだけで、総返済額は数十万円も変わってきます。業者主導のローン選びは、将来の損失に直結すると心得てください。
NG行動3:焦って予算を下げ、妥協した物件で安易に再挑戦する
「ローンが通らないなら、安い物件にすればいい」と考えるのも早計です。焦って選んだ妥協だらけの家は、住み始めてから後悔する可能性が非常に高いです。立地、間取り、周辺環境…。一度購入したら、簡単に買い換えることはできません。安易な妥協は、家族の未来の幸福度を大きく下げるリスクをはらんでいます。
視点の転換:その審査落ちは「未来の家計破綻を防ぐ安全装置」だった
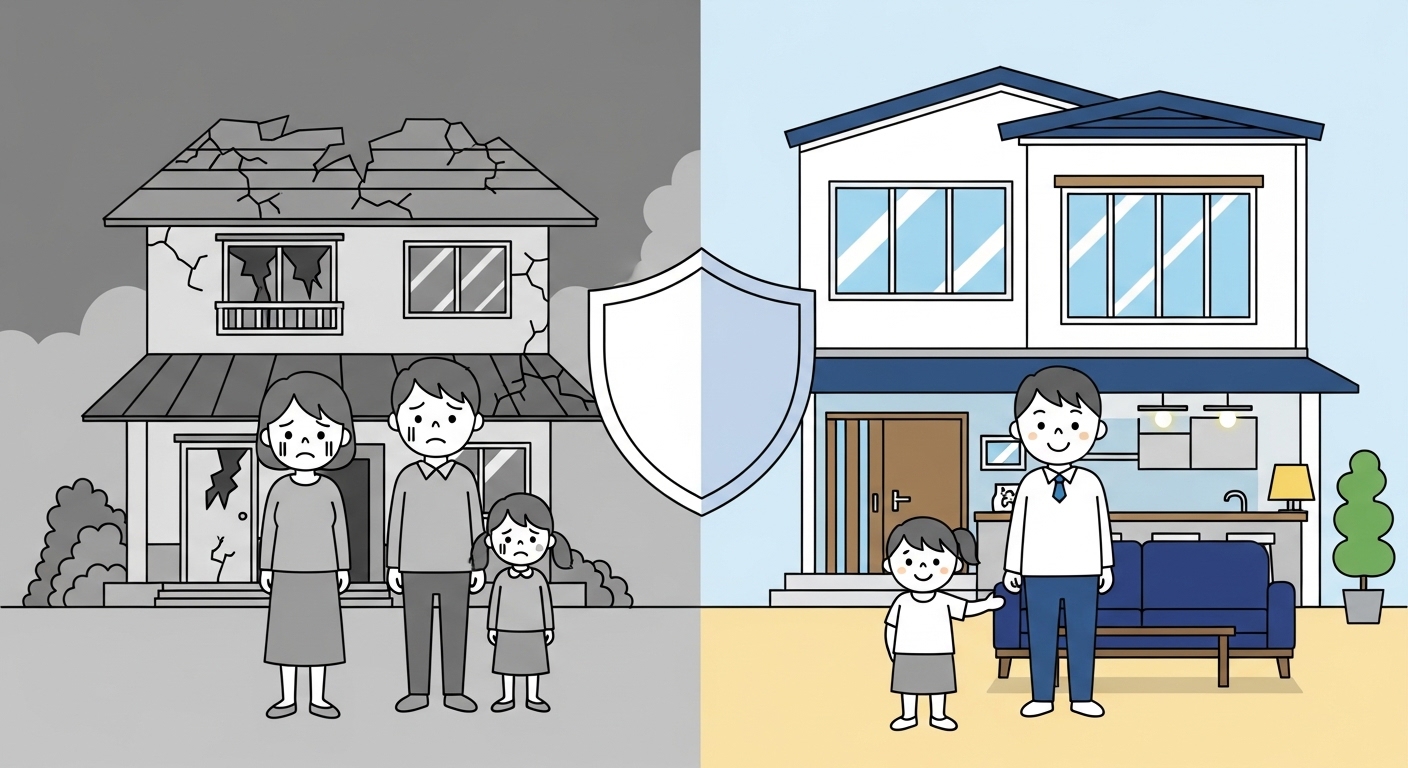
ここまで読んで、ますます不安になったかもしれません。しかし、ここからが最も重要な話です。視点を180度変えてみましょう。実は、今回の審査落ちは、あなたにとって最高の幸運だったのかもしれません。
金融機関はあなたの「未来の返済能力」を冷静に見ている
金融機関は、何千、何万という家計を見てきたプロです。彼らは「今、返せるか」だけでなく、「この先35年間、何があっても無理なく返し続けられるか」という未来の視点で、あなたの計画を冷静にジャッジしています。
「今の計画のままでは危険」という、金融機関からの最後の警告
つまり、今回の審査落ちという結果は、「今の資金計画のまま進むと、将来あなたの家計が破綻する可能性が高いですよ」という、金融機関からの最後の警告であり、セーフティネットなのです。もし無理してローンが通っていたら、数年後に返済に行き詰まり、最悪の場合、家を手放すことになっていたかもしれません。
失敗ではない。これは家計とライフプランを根本から見直す最高のチャンス
だから、これは失敗ではありません。むしろ「ローンを組む前に、家計とライフプランを根本から見直す最高のチャンスを与えられた」と捉えるべきです。このタイミングで立ち止まり、計画を練り直すことこそが、本当の意味で家族を幸せにするマイホーム計画に繋がります。
なぜ専門家は「中立なFP」への相談が最強の自己防衛策だと断言するのか?
では、具体的にどうやって計画を練り直せばいいのか?その答えは、特定の不動産会社や銀行に所属しない、完全に中立な立場の「お金の専門家」に相談することです。それが、ファイナンシャルプランナー(FP)です。
理由1:不動産会社や銀行との利害関係がない、唯一の味方だから
不動産会社は「家を売りたい」、銀行は「ローンを貸したい」という立場です。彼らのアドバイスには、どうしても自社の利益が優先されるバイアスがかかります。一方で、中立なFPは誰の味方でもなく、100%あなたの側に立ち、あなたの利益が最大化されることだけを考えてアドバイスをくれます。
理由2:数百の金融商品から、あなたに本当に最適なローンを客観的に選べるから
特定の銀行に相談しても、その銀行の商品しか提案されません。しかしFPは、国内に数百とある住宅ローン商品の中から、あなたの状況や希望に合わせて、金利、団信の内容、手数料などを総合的に比較し、客観的な視点でベストな選択肢を提示してくれます。
理由3:住宅だけでなく、教育費や老後まで見据えた生涯の資金計画を立てられるから
FPの真価は、住宅ローン選びだけではありません。子どもの教育費、夫婦の老後資金、保険の見直しまで、あなたの人生全体のキャッシュフローを可視化し、住宅購入後も安心して暮らせる生涯の資金計画を一緒に立ててくれます。この視点は、不動産会社や銀行には絶対にありません。
たった1度のFP無料相談で未来が変わる!具体的な3ステップと得られるもの
「FPに相談なんて、何を話せばいいかわからない」「お金がかかりそう…」そんな心配は一切不要です。最近では無料で相談できるサービスも多く、専門家が優しくリードしてくれるので、知識ゼロでも全く問題ありません。
無料相談では、主に以下の3ステップであなたの課題を解決に導いてくれます。
ステップ1:現状のヒアリングと課題の洗い出し(審査落ちの根本原因の特定)
まずはあなたの家計状況やライフプランを丁寧にヒアリングし、なぜ今回審査に落ちてしまったのか、その根本原因を専門家の視点で特定してくれます。
ステップ2:家計の見える化と、無理のない安全な資金計画の立案
次に、家計のムダを洗い出し、将来にわたって無理なく返済できる「安全な借入額」を算出します。これにより、漠然としたお金の不安が消え、明確な予算が見えてきます。
ステップ3:最適な金融機関の選定と、審査通過に向けた具体的なアクションプランの提示
最後に、練り直した資金計画をもとに、今のあなたに最も適した金融機関を選定。そして、次の審査に通過するために「いつまでに」「何をすべきか」という具体的なアクションプランを提示してくれます。
たった1〜2時間の相談で、絶望的な状況から、希望に満ちた具体的な道筋が見えてくるはずです。審査に落ちてしまった今だからこそ、この機会を逃すべきではありません。
この相談の機会を逃し、自己流で突き進んでしまうことこそが、将来の数百万円の損失に繋がる最大のリスクだと、断言できます。
\ 完全無料でプロのアドバイスが貰える! /