

現役大手不動産会社 経営企画職
すけさん
■宅地建物取引士・FP2級
■住まいの窓口/おうちキャンバスへの独自取材・相談経験あり
■スーモカウンター/家づくりのとびらへの相談経験あり
「住宅ローンの審査に落ちた…」というショッキングな通知。頭が真っ白になり、「もうマイホームは無理なのか…」と、目の前が暗くなるような気持ちになりますよね。
そのショックと焦り、痛いほどわかります。しかし、ここで絶望してしまうのは、あまりにも早すぎます。
実は、住宅ローン審査に落ちた経験は、多くの人が乗り越えている壁です。そして、もっと重要なのは、この「審査落ち」という結果が、あなたの家計を将来の破綻から守るための、金融機関からの重要なメッセージだということです。
この記事を読めば、なぜ審査に落ちたのかという本当の理由、そして次に何をすべきかという具体的な道筋が明確になります。あなたのマイホーム計画は、ここで終わりではありません。むしろ、より堅実で幸せな未来のために、ここからが本当のスタートです。
金融機関が教えてくれない!住宅ローン審査に落ちる“5つの本質的な理由”
なぜ審査に落ちてしまったのか、その理由がわからないと対策の立てようがありません。金融機関は詳しい理由を教えてくれませんが、原因は主に以下の5つに集約されます。
理由1:個人の信用情報(CIC/JICC)に隠れたキズ
金融機関が最も重視するのが、あなたの「お金に関する過去の履歴」である信用情報です。
- うっかり忘れていたスマホ料金の支払い
- 返済が終わったはずの奨学金の延滞記録
- 安易に使ってしまったクレジットカードのリボ払い残高
こうした些細なことでも、全て信用情報に記録されています。金融機関はこれを見て、「この人はお金の管理ができない人かもしれない」と判断し、審査に落とすのです。
理由2:「返済負担率」が金融機関の隠れた基準を超えている
返済負担率とは、あなたの年収に占める「すべてのローン」の年間返済額の割合のことです。住宅ローンだけでなく、車のローン、カードローン、スマートフォンの分割払いなども全て合算して計算されます。
 検討者さん宅建士・FP2級
理由3:健康状態と団体信用生命保険(団信)の壁
ほとんどの住宅ローンでは、契約者が亡くなったり高度障害になった場合にローン残高がゼロになる「団体信用生命保険(団信)」への加入が必須条件です。
過去の病歴や現在の健康状態によっては、この団信の審査に通らず、結果としてローンが組めないというケースも少なくありません。
理由4:購入したい物件の「担保価値」が低い
金融機関は、万が一あなたが返済できなくなった場合に備え、購入する家と土地を担保に取ります。そのため、借りたい金額に対して、物件の担保価値が低いと判断されると審査は厳しくなります。
例えば、建築基準法に違反している物件や、再建築が難しい土地にある物件などは、担保価値が低いと見なされがちです。
理由5:勤続年数や雇用形態など「総合的な属性」のリスク
「将来にわたって安定的に返済してくれるか」という視点から、あなたの働き方も評価されます。勤続年数が1年未満であったり、契約社員や自営業で収入が不安定と見なされたりすると、審査のハードルは上がります。
【危険】審査に落ちた後、絶対にやってはいけない3つのNG行動
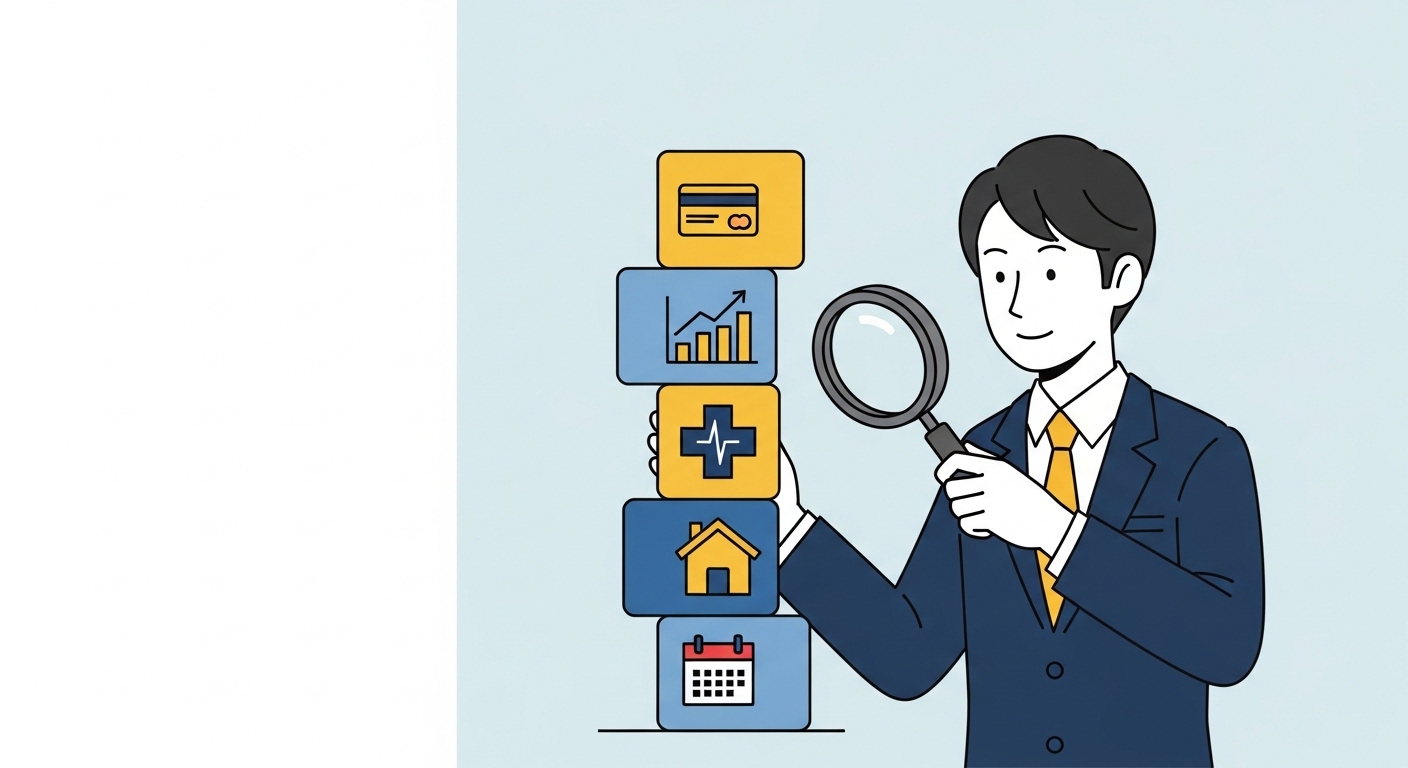
審査に落ちた後の焦りからくる行動が、あなたの状況をさらに悪化させてしまうことがあります。以下の3つの行動は絶対に避けてください。
NG行動1:焦って手当たり次第に他の銀行へ申し込む(=申込ブラックの罠)
「A銀行がダメならB銀行、C銀行へ!」と、やみくもに申し込みを繰り返すのは最悪の選択です。ローンの申込履歴は信用情報機関に6ヶ月間記録されます。
短期間に多数の申込があると「よほどお金に困っている危険な人物」と見なされ、本来なら通るはずのローンまで通らなくなってしまいます。これが俗に言う「申込ブラック」の状態です。
NG行動2:不動産会社の「提携ローンなら…」という甘い言葉に安易に乗る
不動産会社から「うちの提携ローンなら審査が通りやすいですよ」と勧められることがあります。しかし、これは要注意です。
審査が緩いローンは、その分金利が割高に設定されていることがほとんど。目先の審査通過と引き換えに、総返済額で数百万円も損をしてしまう罠にハマってはいけません。
NG行動3:原因を自己判断し、間違った対策のまま時間を無駄にする
視点を変えよう。審査落ちは、未来の破綻を防ぐ「家計の健康診断」だった
ここで少し、視点を変えてみましょう。住宅ローン審査とは、あなたの「家計の支払い能力」を測る体力測定のようなものです。
「審査落ち」という結果は、今の家計状態でこのローンを組むと、将来、返済に行き詰まる可能性が高いですよ、という金融機関からの「警告サイン」に他なりません。
「審査落ち」という結果は、無理な返済計画からの警告サイン
このサインを無視して、もし無理やりローンを組んでいたらどうなっていたでしょうか。
10年後、子どもの教育費がピークを迎える時期に返済が苦しくなり、習い事を辞めさせなければならないかもしれません。老後のための貯蓄もできず、不安な日々を送ることになったかもしれません。
このサインを無視してローンを組んだ家庭の、10年後の悲劇とは
そう考えると、「審査落ち」はあなたをダメだと評価したのではなく、むしろ未来の家計破綻という最悪の事態から、あなたと家族を守ってくれた「幸運な出来事」と捉えることもできるのです。
大切なのは、この警告を真摯に受け止め、家計とライフプランを根本から見直すことです。
なぜ不動産会社ではなく「中立なFP」への相談が最強の自己防衛策なのか?
では、具体的に誰に相談すればいいのでしょうか。不動産会社や銀行の担当者では、本当の解決にはなりません。
不動産会社は「家を売るプロ」だが、家計のプロではない
不動産会社の目的は、シンプルに「家を売ること」です。彼らは物件探しのプロですが、あなたの生涯にわたる家計のプロではありません。あなたの返済計画が将来破綻しようとも、彼らのビジネスには関係ないのです。
銀行の担当者は「自社の商品を売るプロ」でしかない
銀行の担当者の目的は「自社の住宅ローンを売ること」です。他社のローンと比較して、本当にあなたにとってベストな提案をしてくれるとは限りません。あくまで自社の利益が優先されます。
唯一あなたの味方。それが利害関係のない「家計のプロ=中立なFP」
そこで頼るべきなのが、特定の金融商品を売る必要がなく、100%あなたの味方になってくれる存在。それが、利害関係のない「家計のプロ=中立なFP(ファイナンシャルプランナー)」です。
彼らだけが、あなたの家計状況を客観的に分析し、審査に落ちた根本原因を突き止め、最適な解決策を一緒に考えてくれます。
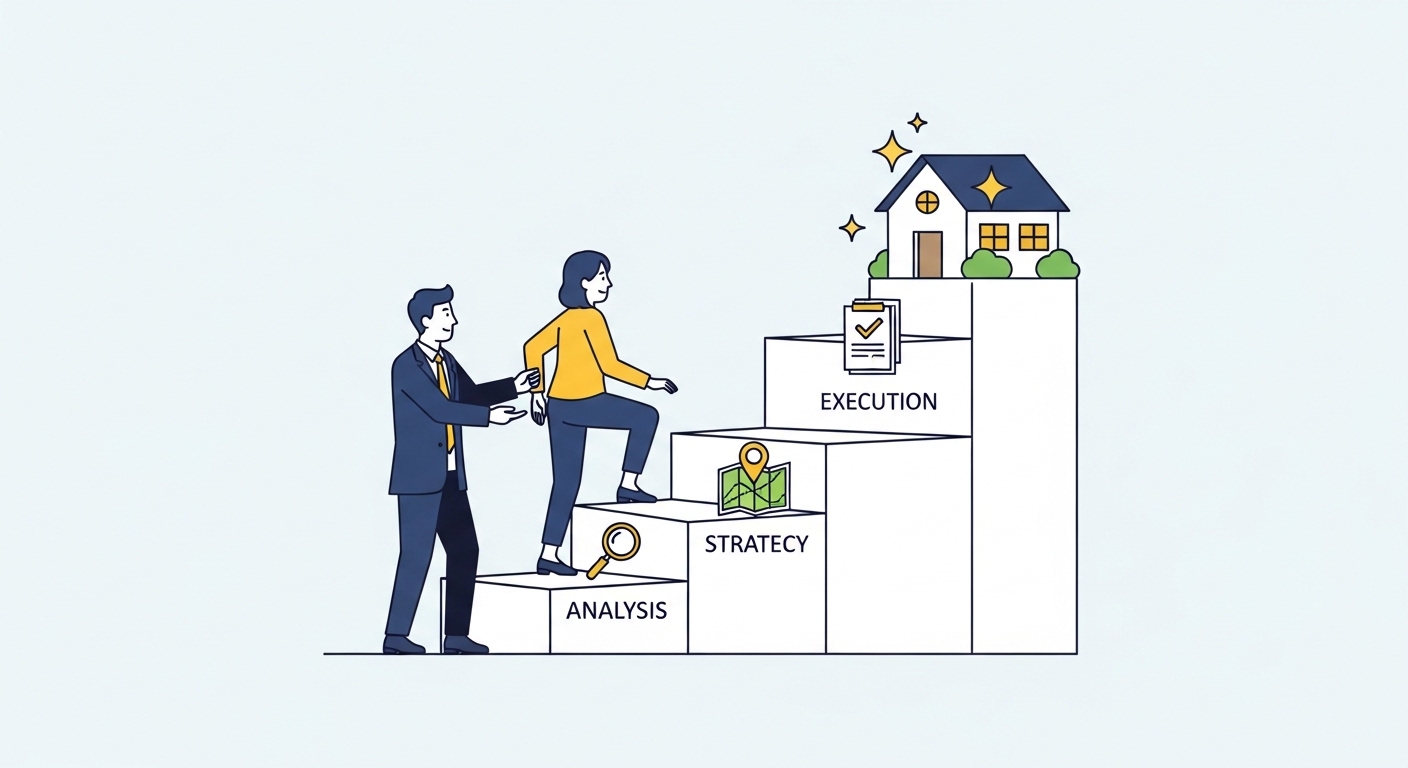
FP相談で実現できる!住宅ローン審査通過への具体的な3ステップ
FPへの相談は、単なるお悩み相談ではありません。審査通過に向けた、極めて具体的なアクションプランを実行していきます。
ステップ1【現状分析】:家計と信用情報を徹底的に可視化する「人間ドック」
まず、FPと一緒にご自身の信用情報(CIC/JICC)を取り寄せ、審査に影響しそうな項目がないかを徹底的にチェックします。同時に、家計の収支を洗い出してキャッシュフロー表を作成。どこに無駄があり、どれくらい返済に回せるのかを客観的な数字で明らかにします。
ステップ2【戦略立案】:あなたに最適な金融機関の選定と返済計画の策定
あなたの属性や信用情報の状況から、審査に通りやすく、かつ金利条件も良い金融機関を数十社の中からリストアップします。そして、将来の教育費や老後資金まで見据えた、絶対に無理のない返済計画をオーダーメイドで作成します。
ステップ3【審査準備】:FPの知見を活かした万全な書類準備と申込み
審査では、書類の書き方一つで金融機関に与える印象が変わります。FPは金融機関が見るポイントを熟知しているため、あなたの強みを最大限アピールできるような書類準備をサポート。万全の体制で再チャレンジに臨むことができます。
【損失回避】たった1時間の無料相談で、数百万円の損と一生の後悔を防ぐ方法
もし、あなたがこのまま行動しなかった場合に失うもの
もし、あなたがこのまま何もせず、自己流で対策を続けたり、不動産会社の言うままに金利の高いローンを組んでしまったらどうなるでしょう。もしかしたら、本来払う必要のなかった利息を、今後35年間で500万円以上も多く支払うことになるかもしれません。
無料相談で得られるのは、お金以上の「将来の安心」
逆に、FPへの無料相談で得られるものは何でしょうか。それは、審査に通るための具体的な道筋だけではありません。将来のお金に対する漠然とした不安が消え、家族と安心して暮らせる「未来の安心」そのものです。
今、行動しないことが最大の損失。失うものは何もなく、得られるものは計り知れない
今、この場で行動しないことが、あなたにとって最大のリスクです。無料相談で失うものは、あなたの1時間だけ。しかし、そこで得られる知識と安心は、数百万円の価値があるかもしれません。
あなたのマイホームの夢と、家族の将来を守るために、まずは専門家の話を一度聞いてみませんか?
\ 完全無料でプロのアドバイスが貰える! /