

現役大手不動産会社 経営企画職
すけさん
■宅地建物取引士・FP2級
■住まいの窓口/おうちキャンバスへの独自取材・相談経験あり
■スーモカウンター/家づくりのとびらへの相談経験あり
住宅ローン審査に落ちた。頭が真っ白になり、「もう家は買えないのか」「家族にどう説明しよう」と、深い絶望感に襲われているかもしれません。
そのショックと焦り、痛いほどわかります。しかし、今すぐそのネガティブな感情を手放してください。なぜなら、それは「絶望」ではなく、あなたの家族と資産を将来の家計破綻から守るための、金融機関からの「最後の警告」であり、人生を好転させる最大のチャンスだからです。
この記事では、なぜ審査落ちが「チャンス」なのか、そしてその警告を無視して焦って行動すると、いかにして数百万円単位の損失を被る危険があるのかを解説します。そして、この状況から大逆転し、理想のマイホームを手に入れるための唯一の正しい次の一手をお伝えします。
【衝撃】住宅ローン審査落ちは、あなたの資産を守るための最後のチャンスです
まずは深呼吸をしてください。審査に落ちたという事実は、決してあなたの人間性や努力が否定されたわけではありません。これは単に、現時点での「あなたと金融機関の条件が合わなかった」という事務的な結果に過ぎないのです。
 検討者さん
そのお気持ち、本当によくわかります。しかし、見方を変えれば、これは金融機関が送ってくれた「隠されたメッセージ」とも言えます。
金融機関からの「隠されたメッセージ」を読み解く
金融機関が審査でNOを出すのは、「このままの計画では、将来あなたが返済に苦しむ可能性が高い」と判断したからです。彼らは何千、何万という家計のデータを見ています。そのプロの目から見て、あなたの計画には見過ごせないリスクがあったのです。
つまり、今回の審査落ちは、「今のままでは危険ですよ」という家計の健康診断で赤信号が出たサイン。もし無理やりローンが通っていたら、数年後に教育費や老後資金が足りなくなり、最悪の場合、家を手放すことになっていたかもしれません。そうなる前に、計画の見直しを促してくれた「幸運な出来事」と捉えることが、全ての始まりです。
絶対にやってはいけない!審査落ち後に取る「損失を確定させる」3つのNG行動
ショックと焦りから、多くの人が間違った行動に出てしまい、取り返しのつかない損失を被っています。ここでは、絶対に避けるべき3つのNG行動を紹介します。一つでも当てはまると、将来数百万円を失う可能性が非常に高くなります。
NG1:焦って「審査が甘い」高金利な金融機関に申し込む
「どこでもいいから貸してくれるところを…」と、金利の高い金融機関に手を出すのは最悪の選択です。金利がわずか1%違うだけで、総返済額は驚くほど変わります。
例えば、3,500万円を35年ローンで借りる場合、
- 金利1.5%の場合:総返済額 約4,478万円
- 金利2.5%の場合:総返済額 約5,113万円
その差は約635万円。目先の「家が買える」という安心感のために、高級車一台分以上のお金をドブに捨てることになるのです。これはもはや「家を買う」のではなく、「将来の貧困を予約する」行為に他なりません。
NG2:不動産営業の「次で通します」を鵜呑みにする
不動産営業マンは「次は大丈夫です!」「この銀行ならいけます!」とすぐに次の提案をしてくるでしょう。しかし、彼らの目的はあくまで「契約」であり、あなたの将来の家計を守ることではありません。原因を究明しないまま次の審査に進むのは、ただのギャンブルです。
NG3:原因を自己判断し、やみくもに再審査を繰り返す
「年収が低かったのかな」「勤続年数が短かったからだ」などと自己判断し、すぐに別の銀行に申し込むのも危険です。金融機関への申込履歴は信用情報に記録されます。短期間に複数の申し込みを繰り返すと、「お金に困っている人」と見なされ、さらに審査に通りにくくなる悪循環に陥ります。
なぜ落ちた?金融機関が教えてくれない「審査否決」5つの本質的な原因
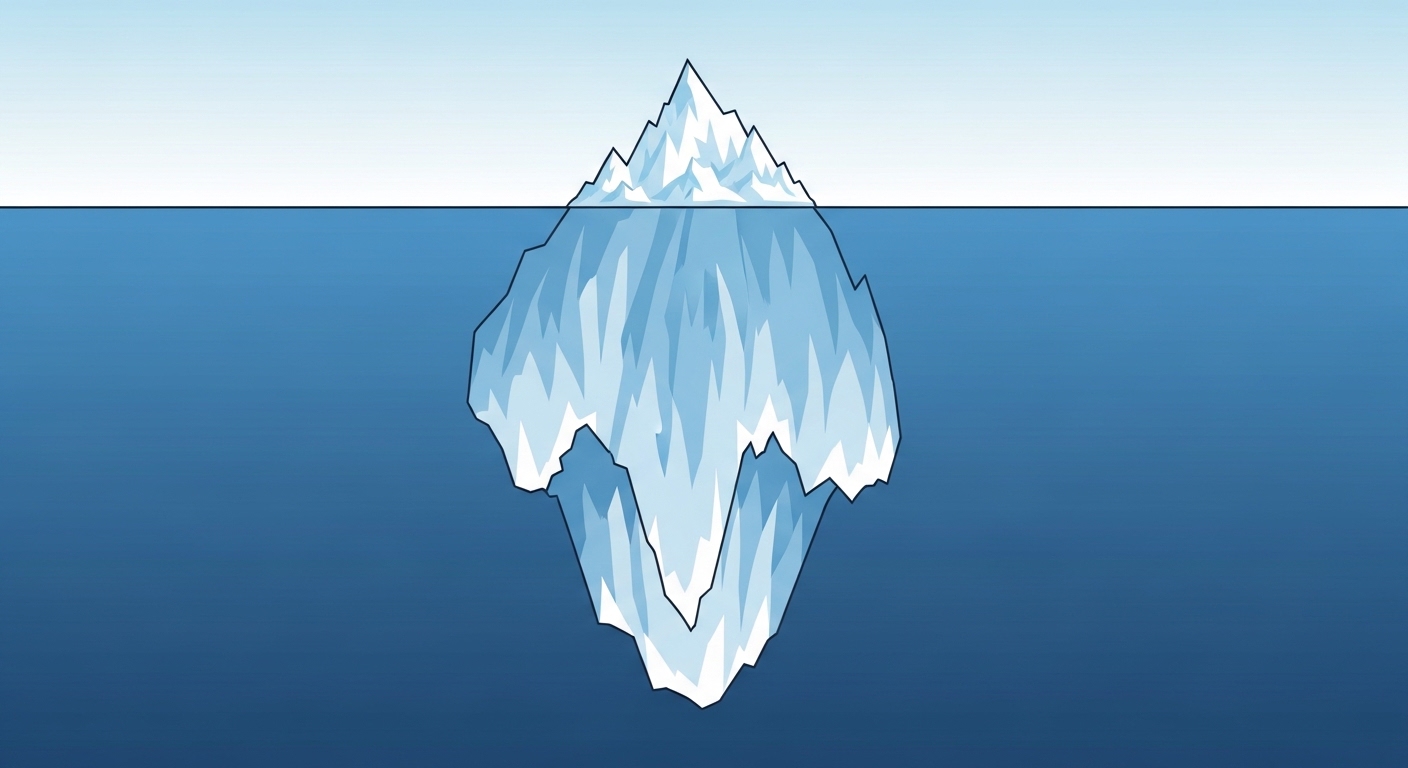
金融機関は審査に落ちた理由を具体的には教えてくれません。しかし、原因は必ず以下の5つのいずれか、あるいは複合的な要因に集約されます。水面の上に見える「年収」や「勤続年数」だけでなく、水面下に隠れた本当の原因を知ることが重要です。
【個人信用情報】忘れていたスマホの延滞、奨学金、カードローン
最も多いのがこれです。自分では忘れているような過去のスマホ端末代金の分割払いの延滞、奨学金の返済状況、使っていないカードローン契約などが記録されており、審査に影響します。これは「CIC」や「JICC」といった信用情報機関に開示請求をしないと確認できません。
【返済負担率】年収だけじゃない「他の借入」とのバランス
年収に対して、住宅ローンだけでなく、カーローンや教育ローン、カードのリボ払いなど、すべての借入の年間返済額が占める割合を「返済負担率」と呼びます。この比率が金融機関の基準を超えていると、年収が高くても審査に落ちることがあります。
【健康状態】団体信用生命保険(団信)という見えない壁
住宅ローンを組むには、原則として団体信用生命保険(団信)への加入が必須です。過去の病歴や現在の健康状態によっては、この団信に加入できず、結果としてローンが否決されるケースも少なくありません。
【物件の担保価値】買いたい家が「資産」として認められないケース
金融機関は、万が一返済が滞った場合に備え、購入する物件を担保に取ります。その物件の資産価値が、借入希望額に見合わないと判断されると、審査は厳しくなります。特に、建築基準法に違反している中古物件などでこの問題が起こりがちです。
【総合的な判断】金融機関の方針やタイミングという不確定要素
上記すべてをクリアしていても、その金融機関の融資方針や、担当者の判断、景気の動向といった「総合的な判断」で否決されることもあります。こればかりは個人ではどうすることもできない領域です。
自己診断は危険!不動産営業の「大丈夫」を信じてはいけない理由
審査に落ちた原因を特定しようとするとき、多くの人が頼ってしまうのが不動産の営業マンです。しかし、彼らの言葉を鵜呑みにするのは非常に危険です。なぜなら、あなたと彼らとでは、家づくりにおける「ゴール」が根本的に違うからです。
宅建士・FP2級不動産営業のゴールは「契約」であり、あなたの「最適な返済計画」ではない
彼らは住宅販売のプロですが、個人の家計やライフプランニング、資産形成のプロではありません。彼らが提案する「提携ローン」が、本当にあなたにとってベストな選択肢とは限りません。もっと金利が安く、条件の良いローンが他にある可能性を隠して、自社が手数料を得やすい提携ローンを勧めてくるケースは少なくないのです。
彼らの「大丈夫です」「次で通します」という言葉は、あなたの人生を守るためのものではなく、彼らの売上目標を達成するためのポジショントークである可能性を、常に頭に入れておく必要があります。
審査落ちから大逆転へ!資産を守り抜くための『戦略的』ロードマップ
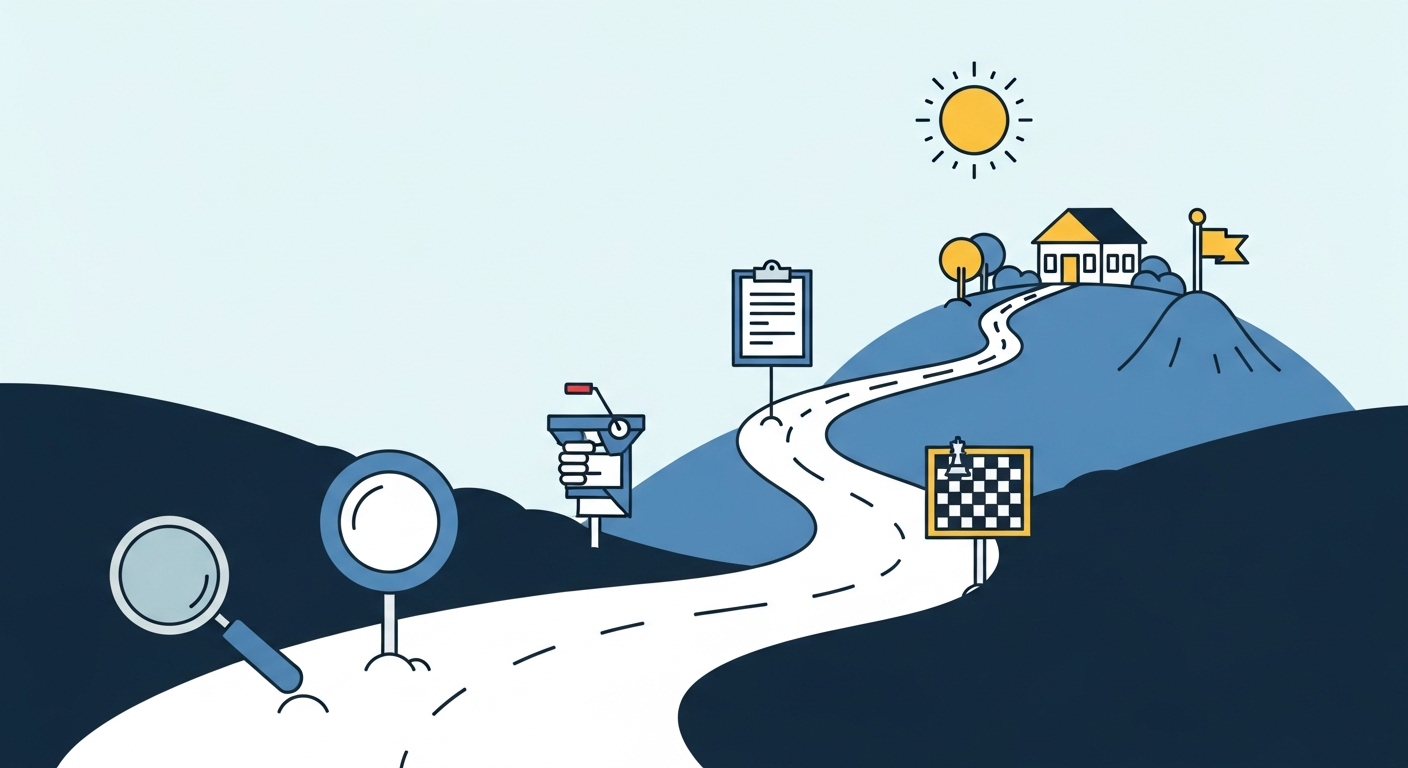
では、どうすればこの絶望的な状況から抜け出し、安全にマイホームを手に入れることができるのでしょうか。答えは、やみくもに行動するのではなく、正しい手順に沿って「戦略的」に準備を進めることです。以下の4つのステップが、あなたの未来を切り開きます。
STEP1:現状把握|全ての借入と家計をガラス張りにする
まずは住宅ローン以外の借入(カーローン、奨学金、カードリボ等)をすべてリストアップし、毎月の家計の収支を正確に把握します。目を背けたくなるかもしれませんが、これが全ての土台です。
STEP2:原因特定|専門家と「信用情報」を取り寄せ、敗因を分析する
自分一人で推測するのではなく、専門家と一緒に信用情報機関から自身の情報を取り寄せます。客観的なデータに基づき、なぜ審査に落ちたのか、本当の原因を正確に特定します。
STEP3:戦略立案|ライフプランから逆算した「最適な借入額」を再設計する
子供の教育費や老後の資金計画といった、将来のライフプラン全体から逆算して、「借りられる額」ではなく「無理なく返せる最適な借入額」を再設定します。必要であれば、購入物件の価格帯を見直す勇気も必要です。
STEP4:再挑戦|あなたに合った金融機関を選定し、万全の準備で申し込む
原因を取り除き、完璧な資金計画を立てた上で、あなたの状況に最も合った金融機関を選び抜いて再審査に臨みます。ここまで準備すれば、通過の確率は劇的に高まります。
なぜ今、利害関係のない「中立なFP」への相談が最強の自己防衛になるのか?
先ほどのロードマップを見て、「これを全部一人でやるのは難しい…」と感じたのではないでしょうか。その通りです。特に原因の特定や最適な金融機関選びは、専門知識なしには不可能です。
ここで重要になるのが、不動産会社や銀行とは一切利害関係のない、完全に「あなたの味方」でいられる中立なファイナンシャルプランナー(FP)の存在です。
銀行は自社のローンを売りたい。不動産会社は物件を売りたい。しかし中立なFPは、何かを売るのが仕事ではありません。あなたの家計と人生全体を俯瞰し、最適な資金計画を立て、あなたの利益を最大化することだけが仕事です。
彼らは数多くの審査通過・否決事例を知り尽くしており、あなたの状況に合わせた「あなただけの処方箋」を提示してくれます。住宅という「点」ではなく、保険や投資、教育、老後といった「人生」という面で最適解を導き出せる唯一の専門家なのです。
【損失回避の最終手段】たった1時間で将来の数百万円を守る無料相談窓口
ここまで読んで、専門家への相談の重要性をご理解いただけたと思います。しかし、それでも「相談するのは面倒だ」「お金がかかりそう」と、行動をためらってしまうかもしれません。
ですが、考えてみてください。「相談しない」という選択は、将来的に数百万円の損失が出る可能性を受け入れる、ということです。高金利ローンを組んでしまったり、無理な返済計画で家計が破綻したりする未来を、あなたは本当に受け入れられますか?
無料相談で得られるものは計り知れません。現状の客観的な分析、具体的な改善戦略、そして何より「この先どうすればいいのか」という不安から解放される安心感。これらが、たった1時間の面談で手に入ります。
今、この瞬間のあなたの行動が、家族の10年後、20年後を左右します。絶望を希望に変えるための、そして二度と失敗しないための最初の一歩を、今すぐ踏み出してください。
\ 完全無料でプロのアドバイスが貰える! /