

現役大手不動産会社 経営企画職
すけさん
■宅地建物取引士・FP2級
■住まいの窓口/おうちキャンバスへの独自取材・相談経験あり
■スーモカウンター/家づくりのとびらへの相談経験あり
「まさか、うちが…」信用金庫の住宅ローン審査に落ちたという通知を前に、頭が真っ白になっていませんか?「これからどうしよう」「営業担当になんて言えばいいんだ」「払ってしまった手付金は戻ってこないんじゃ…」そんな不安と焦りで、夜も眠れないかもしれません。
しかし、ファイナンシャルプランナー(FP)として多くのご家庭を見てきた私から言わせてください。その審査落ち、絶望ではなく「最大のチャンス」です。なぜなら、それは将来の家計破綻からあなたと家族を守るための、いわば「神様からの警告」だからです。
この記事では、審査に落ちてパニックになっている今だからこそ知っておくべき「絶対にやってはいけないNG行動」と、この状況を逆転させて理想のマイホームを手に入れるための「最強の自己防衛策」を解説します。数百万円の損失を回避するために、まずは一度深呼吸して、この記事を読み進めてください。
「信用金庫の住宅ローン審査に落ちた…」絶望しているあなたへ、これはチャンスです
審査に落ちた直後は、ショックで冷静な判断ができないものです。しかし、この出来事をどう捉えるかで、あなたの未来は大きく変わります。
 検討者さん
「まさか自分が…」ショックと焦りの裏にある本当の気持ち
住宅ローンの審査落ちは、まるで自分自身を否定されたかのような気持ちになりますよね。「年収もそこそこあるし、これまで真面目に働いてきたのに、なぜ?」と、社会的な信用を失ったかのように感じてしまうかもしれません。
不動産の営業担当者からの「大丈夫ですよ!」という言葉を信じていただけに、裏切られたような気持ちや、今後の関係性をどうしようかという気まずさもあるでしょう。このショックと焦りが、後述する「致命的なNG行動」を引き起こす最大の原因なのです。
審査落ちは「将来の家計破綻」を防ぐ神様からの警告
しかし、少し視点を変えてみましょう。もし、今回無理やり審査に通っていたらどうなっていたでしょうか?
もしかしたら、その返済計画はあなたの家計にとって過大な負担だったのかもしれません。子どもの教育費がピークになる10年後、あるいは自分たちが老後を迎える20年後に、ローン返済に追われて生活が立ち行かなくなる…そんな「未来の破綻」を、今回の審査落ちが未然に防いでくれたと考えることもできるのです。
“売る側”の言葉を鵜呑みにした計画の危うさ
そもそも、あなたが立てていた資金計画は、本当に「あなたのための計画」だったでしょうか?多くの場合、不動産会社やハウスメーカーが提示する資金計画は、「その物件を売るため」に組まれたものです。
彼らはローンに通すプロですが、あなたの生涯の家計を守るプロではありません。今回の結果は、「“売る側”のロジックではなく、自分自身の家計を基準に計画を立て直しなさい」という重要なメッセージなのです。
なぜ落ちた?FPが冷静に分析する信用金庫の審査に落ちる5つの根本原因
感情的にならず、まずは「なぜ審査に落ちたのか」を客観的に分析することが次への第一歩です。考えられる主な原因は以下の5つ。自分に当てはまるものがないか、チェックしてみてください。
原因1:個人の信用情報(クレヒス)に潜む見落とし
最も多いのが、自分でも気づいていない信用情報(クレジットヒストリー、通称クレヒス)の傷です。例えば、以下のような経験はありませんか?
- スマートフォンの本体代金の分割払いで、引き落としが数日遅れたことがある
- クレジットカードの支払いが、残高不足で遅れたことがある
- 奨学金の返済を延滞してしまったことがある
- 使っていないカードローン契約が残ったままになっている
こうした「うっかり延滞」も、信用情報機関には記録されています。金融機関はこれを厳しくチェックするため、わずかな記録が審査落ちの原因になることは珍しくありません。
原因2:物件の担保評価が想定より低かった可能性
住宅ローンは、購入する物件を担保にお金を借ります。そのため、金融機関は「もし返済できなくなった場合、この物件を売っていくら回収できるか」という視点で物件の価値(担保評価)を審査します。
特に、中古物件や特殊な形状の土地、再建築不可の物件などは、購入価格よりも担保評価が大幅に低くなることがあり、それが原因で希望額のローンが組めないケースがあります。
原因3:年収に対する返済負担率が基準を超えていた
返済負担率とは、年収に占める年間ローン返済額の割合のことです。多くの金融機関では、この基準を30%~35%程度に設定しています。
注意したいのは、審査対象になるのは住宅ローンだけでなく、自動車ローンやカードローンなど他の借入も全て合算されるという点。自分では余裕だと思っていても、他の借入を含めると基準をオーバーしていた、というケースは非常に多いです。
原因4:「総合的な判断」の罠。信用金庫特有の審査基準とは
信用金庫は、メガバンクなどと比べて地域密着型であり、申込者の勤務先の安定性や勤続年数、地域への貢献度などを重視する傾向があります。
そのため、転職したばかりで勤続年数が短い、自営業で収入が不安定、会社の業績が芳しくない、といった点が「総合的に判断」され、審査に影響することがあります。明確な理由が分からず落ちた場合、このケースが考えられます。
原因5:そもそも、あなたの資金計画に無理はなかったか?
そして最も本質的な原因がこれです。先の4つはテクニカルな問題ですが、金融機関が「この返済計画は、この家族の将来にとってリスクが高い」と判断した可能性です。
【警告】審査落ち後に絶対やってはいけないNG行動3選|数百万円の損失に直結します
審査に落ちた後の焦りからくる行動が、あなたの状況をさらに悪化させ、最悪の場合、手付金として支払った100万円以上のお金を失うことになりかねません。以下の3つの行動だけは、絶対に避けてください。
宅建士・FP2級NG行動1:焦って手当たり次第に他の銀行へ申し込む(申し込みブラック)
「ここがダメなら次!」と、ネット銀行や他の金融機関に矢継ぎ早に申し込むのは最悪の選択です。金融機関へのローン申込履歴は、信用情報機関に6ヶ月間記録されます。
短期間に複数の申し込みがあると、金融機関は「よほどお金に困っているのでは?」「他の審査に落ちた人だ」と警戒し、審査がさらに厳しくなります。これが、いわゆる「申し込みブラック」の状態。本来なら通るはずのローンまで通らなくなり、完全に手詰まりになってしまいます。
NG行動2:営業担当者の「次は大丈夫」を根拠なく信じる
不動産の営業担当者は「次は別の銀行でいきましょう!大丈夫です!」と励ましてくれるでしょう。しかし、その言葉に具体的な根拠はありますか?
審査落ちの原因を正確に分析しないまま次の銀行に申し込んでも、結果は同じです。営業担当者は契約が流れるのを防ぎたい一心ですが、その言葉を鵜呑みにすると、ローン特約の期限切れで手付金を没収されるリスクが高まるだけです。あなたは数百万円を失う可能性があります。
NG行動3:「審査が甘い」という謳い文句の高金利ローンに飛びつく
追い詰められた結果、「審査が甘い」とうたうノンバンク系の高金利ローンに手を出してしまうケースもあります。これは絶対に避けるべきです。
仮に審査に通ったとしても、金利が1%違うだけで、35年間の総返済額は数百万円単位で変わってきます。目先の審査通過と引き換えに、将来にわたって重い金利負担を背負い込むことになり、結局は家計を圧迫し、マイホームを手放す原因になりかねません。
ハウスメーカーや不動産営業の「次行きましょう!」を信じてはいけない理由
審査に落ちたとき、一番身近な相談相手は不動産やハウスメーカーの営業担当者かもしれません。彼らは親身に次の手を考えてくれるでしょう。しかし、忘れてはいけない大前提があります。
彼らの最優先事項は「あなたの家計」ではなく「会社の売上」
営業担当者には、会社の売上目標や個人の営業ノルマがあります。彼らの仕事は「家を売ること」であり、その結果として「あなたの家計が将来どうなるか」まで責任を持つことはありません。
もちろん、多くの営業担当者は誠実ですが、構造上、彼らのアドバイスは「どうすればこの契約を成立させられるか」という視点に偏らざるを得ないのです。
“住宅ローンに通すこと”が目的化する危険な罠
一度審査に落ちると、営業担当者の思考は「なんとかしてローン審査に通すこと」がゴールになりがちです。金利が高くても、返済計画に多少無理があっても、とにかく審査に通りそうな金融機関を探してくるかもしれません。
しかし、本来の目的は「ローンに通ること」ではなく、「家族が安心して幸せに暮らし続けること」のはず。目的がすり替わったまま話を進めるのは非常に危険です。
悪意はない。しかし、構造的に利害が対立している現実
誤解しないでほしいのは、彼らに悪意があるわけではないということです。ただ、あなた(買主)の利益(=できるだけ安く、安全な資金計画で買いたい)と、彼ら(売主側)の利益(=できるだけ高く、早く売りたい)は、本質的に対立する構造にあります。
だからこそ、あなたの側に100%立ってくれる「第三者の専門家」の視点が不可欠になるのです。
審査落ちをバネに!家計を守るための資金計画「最強の見直し術」
審査落ちは、危険な資金計画からあなたを救ってくれたサインです。この機会に、小手先の対策ではなく、根本から資金計画を見直しましょう。やるべきことは3つのステップです。
ステップ1:まずは「ライフプラン」全体から必要資金を洗い出す
住宅費だけを見てはいけません。これから先の人生でかかるお金、例えば「子どもの教育費(大学まで行くと1人1000万円以上)」「車の買い替え費用」「家族旅行などの娯楽費」「自分たちの老後資金」などを全て書き出してみましょう。
ライフプラン全体を可視化することで、住宅ローンに毎月いくらまでなら安全に支払えるのか、その上限が見えてきます。
ステップ2:住宅にかけられる「本当の予算」を再計算する
ステップ1で洗い出した将来の支出と、現在の収入・貯蓄を元に、住宅にかけられる「本当の予算」を計算し直します。物件価格だけでなく、税金や手数料などの諸費用、そして入居後の固定資産税やメンテナンス費用まで含めて考えることが重要です。
この作業をすることで、もしかしたら当初検討していた物件は予算オーバーだった、という事実に気づくかもしれません。それは決してネガティブなことではなく、家計を守るための重要な発見です。
ステップ3:『借入可能額』ではなく『無理なく返せる額』を絶対基準にする
FPとして最も伝えたいのがこれです。銀行が「貸してくれる額(借入可能額)」と、あなたが「安心して返せる額」は全く違います。
営業担当者が勧めてくるのは、多くが「借入可能額」の上限ギリギリです。しかし、あなたが基準にすべきは、急な病気や失業、子どもの進学など、不測の事態が起きても揺らがない「無理なく返せる額」です。この基準を絶対にブラしてはいけません。
これ以上損しないために。なぜ専門家(中立FP)への無料相談が最強の自己防衛策になるのか?
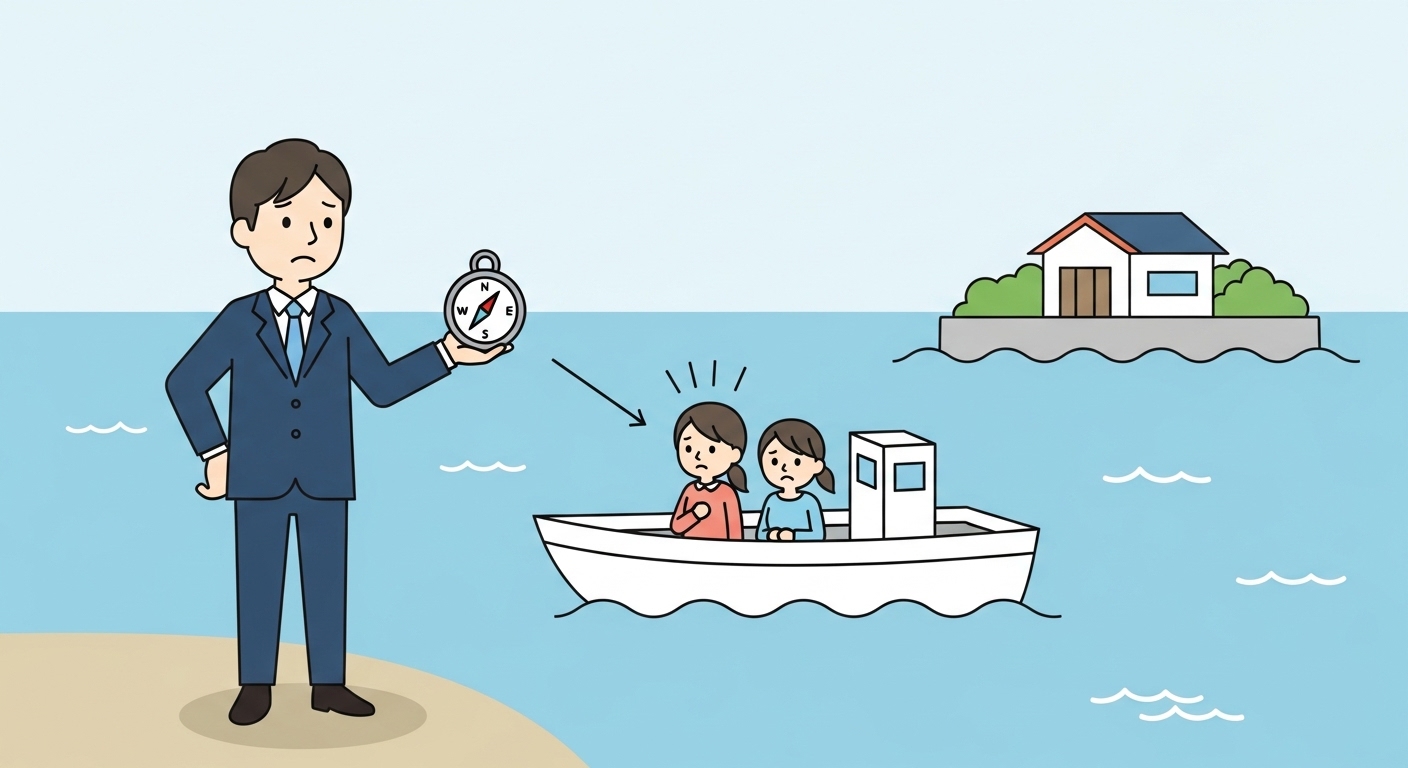
ここまで、審査落ちの原因分析、NG行動、資金計画の見直しについて解説してきました。しかし、「これを全部ひとりでやるのは難しい…」と感じたのではないでしょうか。その通りです。だからこそ、専門家の力を借りるべきなのです。
特に、住宅ローン審査に落ちてしまった今のあなたにとって、利害関係のない中立なファイナンシャルプランナー(FP)への無料相談は、状況を好転させるための唯一にして最強の自己防衛策と言えます。
理由1:あなたと利害関係がない「唯一の客観的な味方」である
不動産会社や銀行の担当者と違い、中立なFPは特定の物件や金融商品を売るノルマがありません。彼らの目的はただ一つ、「あなたの家計と資産を守り、将来にわたって豊かに暮らすための最適なプランを提案すること」です。100%あなたの味方として、客観的なアドバイスをくれる唯一の存在です。
理由2:無数の金融機関から、あなたに最適なローンを客観的に選定できる
FPは住宅ローンのプロです。あなたの現在の状況(信用情報、年収、勤務先など)を正確にヒアリングし、数ある金融機関の中から「今のあなたにとって最も審査に通りやすく、かつ条件の良いローン」を客観的に選定してくれます。闇雲に申し込むのとは、成功率が天と地ほど違います。
理由3:「申し込みブラック」などの致命的な失敗を100%回避できる
自己判断で動くことの最大のリスクは、「申し込みブラック」や「ローン特約切れによる手付金没収」といった致命的な失敗です。専門家と相談しながら進めることで、こうした数百万円単位の損失に繋がるリスクを確実に回避し、安全なルートで再挑戦することができます。
理由4:無料相談で、数百万円の損失を防げる圧倒的なコストパフォーマンス
何より、これだけのサポートが「無料」で受けられることの価値は計り知れません。たった1〜2時間の相談で、審査落ちの原因が明確になり、最適な次の一手が見つかり、将来にわたる無理のない資金計画まで手に入るのです。
この行動を起こすかどうかで、あなたが手付金を失わずに済むか、そして総返済額で数百万円得をするかが決まります。相談しない理由はないはずです。
住宅ローン審査に落ちたことは、決して終わりではありません。むしろ、家計と本気で向き合い、より良い未来を築くための最高のスタート地点です。一人で抱え込まず、まずは専門家の知見を頼ってみてください。あなたの状況は、必ず好転します。
\ 完全無料でプロのアドバイスが貰える! /